
文/春鸟 「吉开」ijikai.com
科技先生 旗下车媒
问界,正在经历一次非常重要的身份变化。
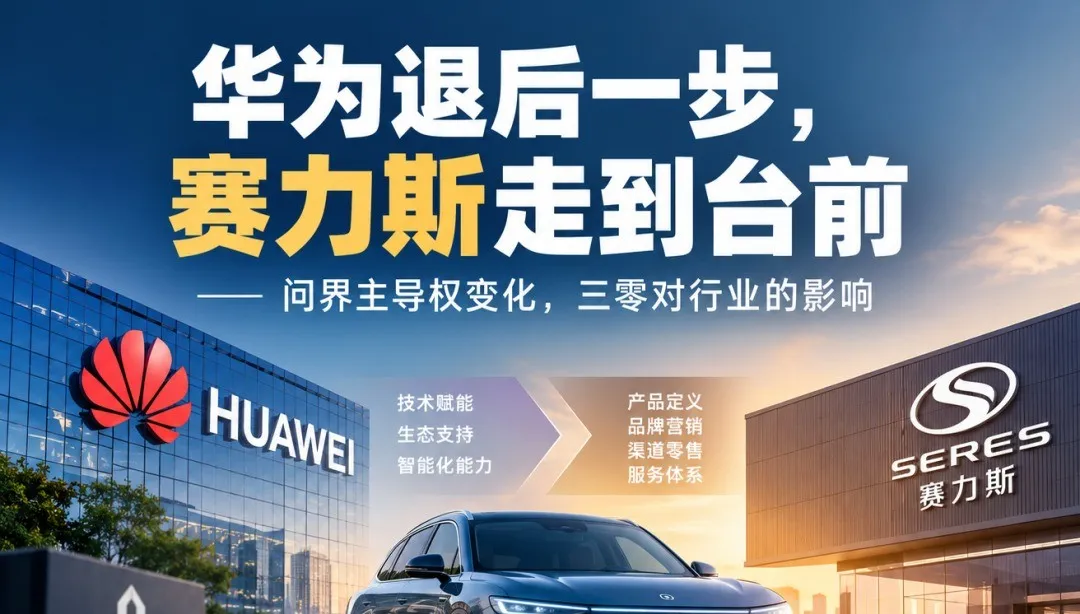
9月15日,鸿蒙智行与问界方面正式发布合作模式说明:问界仍然是鸿蒙智行大家庭成员,但从即日起,产品定义、产品设计、品牌营销、渠道零售、服务体系由赛力斯主导,华为终端参与赋能。
这意味着,过去几年形成的“华为深度参与、赛力斯负责制造”的合作模式,正在发生根本变化。
简单说,华为正在从问界的前台经营者,逐渐退到幕后赋能者;赛力斯则从制造方走向真正的品牌经营者。
这不是一次普通的合作关系调整。
因为问界恰恰是华为进入智能汽车行业之后最成功的一块“样板田”。
2025年,问界全年交付超过42万辆,是赛力斯新能源汽车业务最核心的品牌;其中问界M9全年交付超过11万辆,连续两年成为50万元级车型销量冠军。(IT之家)
所以,这次变化真正值得关注的,不是赛力斯“拿回了多少权力”,而是:
离开华为深度主导之后,问界还能不能保持过去的品牌势能?
问界最大的变化,不是生产者变了,而是“谁定义这辆车”变了
很多人容易把这次合作调整理解成:
“以后问界就是赛力斯的车,华为只是提供技术。”
其实没有这么简单。
因为华为提供的仍然是鸿蒙座舱、乾崑智驾等关键技术能力,问界也依然留在鸿蒙智行体系之内,华为终端仍然参与赋能。
真正变化最大的,是经营权。
产品怎么定义、设计成什么样、卖给谁、怎么营销、通过什么渠道卖、消费者出了问题找谁,这些事情以前具有非常强的华为主导色彩,现在则交给赛力斯。
这实际上把一道过去被隐藏的问题摆到了台面上:
问界究竟是一家汽车公司的品牌,还是华为汽车能力的一种产品化呈现?
过去消费者并不太需要区分这个问题。
因为在问界身上,华为的存在感实在太强了。
华为的品牌影响力、手机用户基础、鸿蒙生态、线下门店、智驾技术以及华为长期积累的消费者信任,共同构成了问界最重要的品牌资产之一。
赛力斯则更多承担制造、供应链、生产体系等“汽车企业”的角色。
现在,角色开始反过来。
赛力斯必须真正走到消费者面前。
而这可能是问界未来几年最大的考验。
消费者买问界,买的是“问界”,还是“华为”?
这可能是此次合作变化最大的市场变量。
汽车和手机不一样。
一辆汽车的生命周期可能长达5到10年,消费者购买的时候考虑的不只是硬件参数,还包括品牌、技术、售后、保值率、服务体系以及企业长期经营能力。
因此,当消费者购买问界时,实际上存在一个非常现实的心理账户:
我买的是赛力斯生产的汽车,但我相信的是华为。
这并不是贬低赛力斯。
恰恰相反,赛力斯这些年已经通过问界证明了自己的制造、供应链和新能源车能力。
但问题在于,消费者心中的品牌认知形成需要很长时间,而问界早期的品牌势能,很大程度上是华为带起来的。
华为最重要的价值,并不是简单提供一个芯片或者一套智驾系统。
而是它提供了一种“信任背书”。
消费者相信华为能够把产品定义做好,相信华为能够把软件持续升级,相信华为不会轻易放弃生态,相信华为的技术路线具有持续性。
这也是为什么华为进入汽车行业之后,能够迅速改变消费者对一些传统汽车品牌的认知。
现在的问题来了:
如果以后问界出现产品争议、智能驾驶争议、售后争议,消费者第一时间想到的究竟是谁?
如果答案逐渐从“华为”变成“赛力斯”,那么问界就真正开始进入第二阶段。
对赛力斯来说,这是一次真正的“成人礼”
从另一个角度看,这次调整其实是赛力斯必须经历的一步。
过去几年,问界最大的成功之一,就是帮助赛力斯完成了从传统汽车制造商向高端新能源车企的跃迁。
2025年,赛力斯营收约1648.88亿元,归母净利润约59.57亿元,新能源汽车毛利率达到28.8%,研发投入达到125.12亿元。(IT之家)
这已经不是过去那个需要依赖单一制造业务生存的赛力斯。
更重要的是,赛力斯已经开始建立自己的技术能力,包括超级增程、魔方平台、智能安全等体系。
因此,从企业发展的角度看,赛力斯不可能永远只是华为汽车业务的“制造伙伴”。
真正的大型汽车企业最终一定需要拥有自己的产品定义能力、品牌经营能力和用户运营能力。
现在华为把这些工作逐步交给赛力斯,相当于把问界这块最重要的“试验田”交给赛力斯自己经营。
但与此同时,风险也一起交过来了。
过去华为承担了大量产品和品牌运营责任,现在赛力斯必须自己承担。
过去消费者对华为的信任,可以部分转化成问界的销量,现在赛力斯必须把这种信任逐渐转化为自己的品牌资产。
这才是最大的挑战。
华为 愿意后退一步
从华为的角度看,这次调整未必意味着华为在汽车业务上“输了”。
甚至可能恰恰相反。
因为华为现在面对的问题已经不是“能不能做出一个问界”,而是:
如何同时做好问界、智界、享界、尊界、尚界。当然,问界松绑之后,华为终端和享界、尊界、尚界、智界的亲密度要强很多。
鸿蒙智行已经从早期的单一明星品牌,发展成多品牌体系。
如果华为继续以过去问界的方式深度参与每一个品牌,那么组织、人员、渠道、产品决策和运营压力都会越来越大。
因此,华为需要把自己从一家“重运营汽车公司”逐渐变成一家“智能汽车平台型公司”。
也就是说:
华为不一定要亲自经营每一个品牌,但必须让自己的技术、生态和标准成为这些品牌的共同底座。
这实际上是一个非常典型的平台化战略。
过去华为像“运动员”,自己下场打比赛。
现在则更像“教练+技术平台”。
让车企负责经营,让华为负责技术、生态和能力输出。
对于华为来说,这样的模式更加轻,也更容易规模化。
非常现实的问题:问界汽车“含华量”会不会下降?
这恰恰是我认为行业最值得关注的问题。
过去问界的特殊性在于:
华为不是简单的供应商,而是深度参与者。
这种模式创造了巨大的品牌溢价。
但如果未来华为越来越多地采用轻资产赋能模式,那么市场最终会出现一个问题:
“华为智选”究竟还意味着什么?
如果所有合作品牌都可以获得类似的技术、智驾、座舱和渠道支持,那么“华为系汽车”的差异化究竟来自哪里?
这是鸿蒙智行下一阶段必须解决的问题。
因为技术可以供应。
智驾可以迭代。
座舱可以升级。
甚至渠道也可以共享。
但是消费者对于“这是华为深度参与打造的汽车”的心理认知,并不是一套供应链产品可以完全复制的。
所以,华为未来必须把“华为汽车”的价值从过去的“我替你造”转向“我定义一套智能汽车标准”。
这实际上比亲自经营一个问界更难,但一旦成功,规模也会大得多。
真正值得警惕的,是品牌信任发生错位
我并不认为这次调整意味着消费者马上就应该对问界失去信任。
恰恰相反,华为仍然参与技术赋能,问界也仍然属于鸿蒙智行体系。
双方并不是“分手”。
但消费者的心理预期可能会发生变化。
过去很多人对问界的理解是:
“华为做的车,赛力斯生产。”
以后可能逐渐变成:
“赛力斯做的车,华为提供技术。”
看起来只是顺序变化。
但在消费者心里,这两个描述完全不是一个概念。
前者意味着华为是品牌能力的核心来源。
后者意味着华为更像一个技术合作伙伴。
这就是这次合作调整真正需要警惕的地方:
技术关系没有发生断裂,但品牌认知可能发生变化。
而汽车消费恰恰是一个高度依赖品牌信任的行业。
对赛力斯来说,可能是一把“双刃剑”
如果赛力斯能够把问界经营好,那么这次调整反而可能成为赛力斯真正建立自主品牌能力的起点。
未来消费者说到问界,不再只是想到“华为+赛力斯”,而是直接想到“问界就是赛力斯旗下的高端智能汽车品牌”。
那么赛力斯就真正完成了一次品牌资产沉淀。
但如果经营出现明显波动,情况也会反过来。
过去产品成功,可以归功于华为的产品定义、品牌、技术、渠道和运营能力。
未来如果产品卖得不好,市场可能会更加直接地问:
赛力斯自己的产品定义能力到底怎么样?
这就是所谓的“成人礼”。
华为给了赛力斯一个巨大的舞台。
现在,赛力斯必须证明自己不仅能够把车造出来,而且能够把一个高端汽车品牌长期经营下去。
消费者最终会用销量投票
所以,这件事现在没有必要急着下结论。
真正重要的是观察未来12到24个月的几个指标。
第一,看问界新品的产品定义能力。
第二,看问界M系列的销量能否保持。
第三,看消费者对华为智驾、鸿蒙座舱的认知是否继续转化成问界品牌资产。
第四,看赛力斯能否建立真正属于自己的品牌运营体系。
第五,也是最重要的一点:
消费者会不会继续因为“华为”而购买问界,还是开始因为“问界”本身而购买问界。
如果未来出现后者,那么今天的合作模式调整就是赛力斯的一次成功“独立”。
如果消费者始终认为“问界最重要的价值就是华为”,那么赛力斯主导经营之后,就必须面对一个非常现实的问题:
华为的光环到底是问界的加速器,还是问界一直没有真正摆脱的依赖?
这可能才是这次合作模式调整最大的行业意义。
从更大的汽车行业角度看,这其实是一个非常值得观察的转折点。
中国新能源汽车过去几年的一个重要现象,是科技公司开始进入汽车行业,帮助传统车企完成智能化跃迁。
华为与赛力斯的合作,就是其中最典型的案例。
而现在,故事正在进入下一阶段:
科技公司开始从“亲自经营汽车”,转向“提供智能汽车能力”;汽车公司则必须重新证明自己的品牌和经营能力。
这不仅是问界的变化。
它可能会成为未来几年中国汽车产业合作模式变化的一个缩影。
而对于消费者来说,真正的问题也很简单:
当华为不再站在问界最前面的时候,你买问界,还是会继续相信华为?
答案,最终不会写在公告里。
而会写在每个月的销量数字里。

评论交流