

35岁接班百亿帝国,听上去像不像爽文剧本?
日前卫龙官宣:联合创始人刘福平辞任CEO,35岁的余风接棒,并引入雀巢、徐福记的前财务高管陈阳出任CFO。
从助理设计师到卫龙掌门人,余风用了十五年,但现实绝非爽文。
魔芋产品增速放缓、辣条制品退居二线——如今的卫龙,需要一个更有想象空间的新故事。
余风的身下是一张铁王座,想要在这个位子上坐稳,他得先证明自己能啃下硬骨头。
刘福平辞任 CEO,释放四个清晰信号
再来看一下此次人事变动的细节,创始人刘福平辞去CEO一职之后,他仍然担任联席副董事长,依旧会参与到重要决策以及战略规划之中。
他只是换了种身份,并没有离开。
平稳交接,战略连续性更强。创始人刘福平并没有完全离开公司,而是转任联席副董事长一职,在公司的日常运营中辅助决策,这样就保证了卫龙在换挡期的品牌、渠道和品类等战略大方向不会有大的改变。
换帅最怕什么?就怕新官上任三把火,把前人的战略全部付之一炬。刘福平留任副董事长一职,相当于为公司的战略连续性上了道保险。
家族控盘加外部补课,治理结构更务实。并不是简单的一次“去家族化”过程,而是由余风这个家族成员来继承这份责任,保证了很高的人员信任度以及执行力,使得顶层决策不会因为内部争斗而导致出现偏差。
此次卫龙还引进了一位有大企业管理经验的陈阳来填补跨国财务管理、内部控制制度以及资本运作等方面的不足。
家族在控制好决策权的同时,又把方法论交给了专业人士,用一句话来总结该模式的主旨——自己人管方向,外面人管规矩。
CEO与CFO分工清晰,职能互补。余风懂得产品的运作方式以及业务流程,并且善于站在第一线去冲锋,在前方把市场和产品做好。陈阳精通国际财税以及资本运作,他接手了后方的运维体系建设,负责搭建起财务与合规的基础架构。
这套组合拳,直接对标了卫龙下一阶段的全球化布局。如今的出海,不是随便把货卖到海外就行了,需要配套的财税体系、合规能力和资本运作手段。
内部培养交棒,组织传承有梯队。余风在卫龙扎根了15年,在这期间他从助理设计师一直干到了总裁,所以他是典型的内部“子弟兵”,他对公司的文化和业务细节非常了解,在卫龙体系之内也有人脉基础。
许多消费品公司的换帅出了问题,就是因为空降型高管不愿放下架子、融入企业,而余风这样由企业内部培养出来的接班人,则正好可以避免这样的陷阱。
解读了管理层的变动信息,接下来要关注的就是:余风接过的卫龙,它的基本状况是什么样?

基本面很稳,但增长引擎在换挡
今年上半年,卫龙总营收37.15亿元,同比增长6.7%;净利润7.66亿元,同比增长4.0%;毛利率47.8%,同比提升0.6个百分点。
在这几个数据之中,蕴含着新动能和旧动能之间的转换压力。
蔬菜制品挑起大梁,但新引擎在减速。
上半年蔬菜制品(主要是魔芋爽)营业收入为24.41亿,占总收入的比例达到了65.7%并已经成为了新的营收主力。不够这块业务也开始放慢脚步——它的增速从去年上半年的44.3%下降到如今的15.8%。
旧引擎调味面制品(主要是辣条)营业收入为11.81亿人民币,同比下降了9.8%,比上一年的同期数据减少了1.29亿人民币。
蔬菜制品的收入增量,虽然可以覆盖了调味面制品的下滑,但其增速的大幅放缓意味着整体增长动能在减弱。余风必须面对的第一道考题,便是新引擎能不能重新提速?

卫龙2026年上半年收入构成,来源:官方财报
线上渠道高增,线下渠道面临调整。上半年卫龙的线上收入同比增加了43.8%,拼多多、抖音等新的销售渠道也起到了很大的作用。
但是卫龙的基本盘仍然在线下市场,32.32亿元的线下收入贡献了八成以上的营收占比,线下渠道在短时间内是不能被取代的。
毛利率逆势改善,供应链能力仍然可靠。在今年上半年下游渠道的价格战、以及上游原材料波动的大背景之下,卫龙的整体毛利率仍然可以提高0.6个点,这说明卫龙在供应链降本、规模效应等方面还是具有实力的。
现金牛优势明显,分红底气足。到六月底为止,公司持有的现金和银行存款大约为71.2亿人民币,中期分红的比例达到了九成。
充足的现金流将会成为卫龙之后推出的新品类、以及开辟新的销售渠道时所用到最强大的武器。有钱不一定能赢,但没钱一定打不了仗。
基本盘有底气,挑战也明明白白摆在台面上。
这些问题都要交给新帅余风去解决,他的能力边界,很大程度上决定了卫龙下一阶段的高度。
余风上任后的管理看点:新帅闯关
余风接手卫龙,并不是一个简单的“业务骨干走上顶层”的模板,更像是一名新帅闯关的故事。
线上成绩亮眼,线下实战有待验证。翻看余风的工作经历,他的长处非常突出:操盘“小魔女”系列魔芋爽,上市十天之内销售额增长了六倍多,内容电商和新品爆品的组合技被他玩得炉火纯青。
但是卫龙真正的主战场,还是在线下渠道。
目前火爆的量贩零食用的是“直采低价”的运营方式,挤压了原本属于传统渠道、甚至是供应商的利润空间。卫龙原本那套以“层层分销”为特点的传统经销体系,正在面临一次大换血。
新旧渠道之间的利益关系应该如何协调?这是余风任期中的重要看点,也是卫龙转型的关键点。

卫龙2026年收入来源结构,来源:官方财报
年轻化优势明显,更贴近核心消费人群。对于卫龙这样以年轻消费者为主的零食品牌,迎来余风这样一位35岁的新晋掌门人,自然会在内容电商、社交传播以及新品节奏等方面做得更顺。
但是到了今天这个存量时代,光懂线上营销还不够,余风还必须要把这样的年轻化触角延伸至最底层的终端货架之上,使得品牌认知不仅仅存在于短视频之中,更要扎根于本妻店和量贩店的货架之上。
内部信任基础深,但需要外部制衡。作为创始人家族的一员,余风在内部的信任程度很高,决策执行时遇到的阻力也比较小。这种特殊的身份,使他可以迅速地推行政令,但是也容易陷入到一种“路径依赖”的舒适圈。
新任首席财务官陈阳的到来,再加上创始人对于战略大方向的把控,正好给余风的决策加上一条理性和合法性的“保险丝”。既能够保证一线冲锋陷阵的执行效率,又可以防止拍脑袋式的冒进决策。
搭配国际化CFO,形成出海合力。余风负责业务拓展、陈阳负责海外财税体系,“本土业务大脑”加“跨国财务大脑”,卫龙接下来的出海动作并不是为了讲故事,而要在资本、合规等层面进行一次正面较量。
卫龙迎来增速换挡,长期仍有修复空间
短期内卫龙确实存在增速换挡的压力,但是从中长期来看,这家公司仍然有修复和重估的空间。
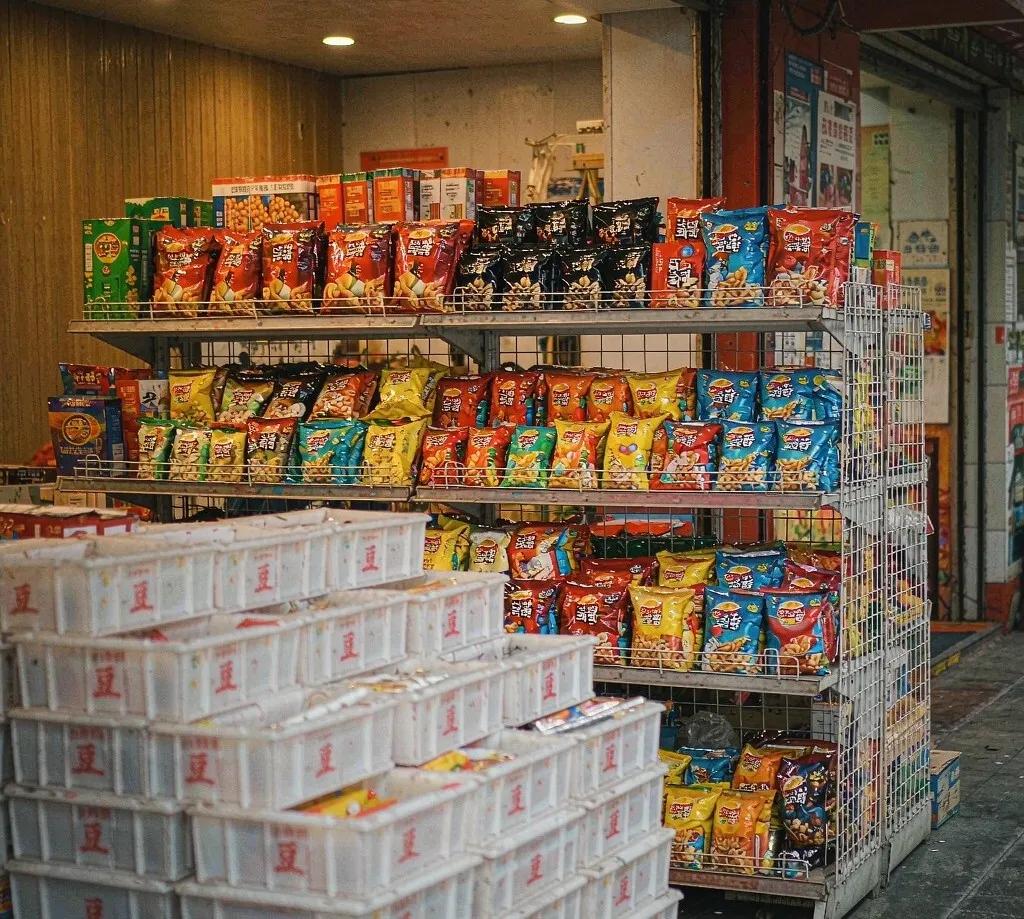
多品类结构已经成型。芋爽、海带、素毛肚等蔬菜制品的收入占比不断上升,卫龙正由原来的“辣条公司”转变为现在的“辣味休闲食品平台”。
单一种类总是会有上限的,而多品种矩阵才能够有效地抵消周期性的波动。
海外业务具备想象空间。目前卫龙的海外收入占比较小,但是公司在东南亚、欧美等地都已经有所布局,并且在亚马逊、TikTok Shop、TEMU 等跨境电商平台上也都有所涉猎。
目前国内零食市场的竞争已经非常激烈了,“出海”就是余风绕开红海市场、寻找全新增长点的重要方向。
供应链和产能仍在扩张。随着南宁新工厂的建设、魔芋产能加速投放等一系列新行动,可以给卫龙以后的品类拓展以及海外市场输出打下基础。
产能就是业务扩张的基础,供应链的能力就是零食公司最重要的护城河。一边扩大生产能力,另一边开拓销售市场,卫龙公司长期发展的基础才能稳固。
品牌年轻化能力较强。从IP联名、代言人营销到短视频内容运营,卫龙如今在年轻人心中的品牌形象非常鲜明。
对于快消品而言,品牌认知度是最重要的资源,如果年轻消费者还记着卫龙,那么新产品的爆发力就会有客户基础。在未来的线下渠道改革之中,卫龙也可以借助于品牌势能来完成调整。
结语
把帅印交给自家后生,是卫龙当下的最优解。
但对余风而言,真正的考验不在董事会的会议室里,而在全国数以万计的经销商货架上。
他懂电商、懂年轻人、懂爆款,但卫龙现在的最大考题是——如何在存量博弈中,打赢这场渠道肉搏战?
家族给了他一手好牌,也给他准备了试炼。
至于这家老牌零食巨头能不能重回巅峰?商战从来不看剧本,只看结果。
评论交流