
京东最新的三季报正式发布,数据显示,2026年三季度,京东集团收入3,096亿元,服务收入764亿元,占收入比例提升至24.7%。家装、家政保洁、线下医疗等生活服务收入实现同比三位数的增长。
数据一如既往的亮眼。
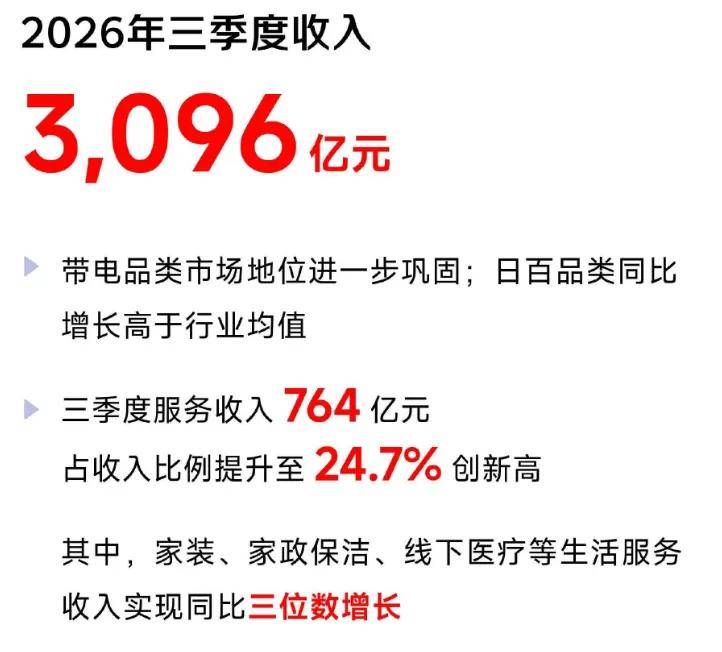
这样的业绩在意料之中,可以说在当前形势之下,京东无疑是一家很棒的公司。
我想聊的是在这份亮眼背后,隐藏着的一个结构性的变化。这比单纯的增长数字有意思多了。
这个变化来自一组数据对比:2017年,京东的服务营收(广告、佣金之类)刚迈过300亿;而十年之后的今年,这个营收数字,预计能破3000亿。
十年,十倍。
并且,今天的京东服务收入在结构上主要由物流、生活服务等更具社会价值与服务壁垒的细目组成。
十年,京东服务的这条变化曲线,令人咋舌。要知道,这十倍增长,发生在增长逻辑剧烈冲击、技术手段日新月异、发展形势瞬息万变的十年里面。
而这个十倍,才是一个开始。今年的“十五五”规划里,服务消费第一次被放在了商品消费的前面,一个新的消费时代刚刚开启。
京东这样一家原本被认为只是【销售商品】的平台公司,是如何发展成今日【服务社会】的公司的呢?
1
这十年到底发生了什么?
一听十年十倍,很多人第一反应是:又是个风口故事,只不过主角换成了京东。
其实你把过去这十年拆开来看,京东服务的这种结构型增长,委实与风口没多大关系,反而更像是京东主动切换了其与全社会消费之间的变速器。
它一直在保持速度的同时,适时地换挡。
十年前,京东的服务收入300亿,主要是广告费加佣金。和今天的很多流量平台是原理相同的,就是商家来我平台卖货,我抽成、卖流量,本质上是收租。
这种模式很爽,坐地收钱,旱涝保收。但也有个致命伤,它跟你吸引的流量大盘是绑死的,一旦大盘停滞,你就没钱收了。同时,这种收租式增长,毕竟是有天花板的。
那时候京东的流量是啥?就是人们对于电商消费的需求,这个大盘当时是上涨的,那时电商平台也不像今天这么五花八门。
关键的换挡,就出现在2017年,京东物流在这年开始对外开放。
当时这一换档,并不起眼,今天回头看,是至为关键的一步棋。
物流原本只是个成本中心,是电商交易的配套,突然被重新定义为收入中心了。大家的观念第一次转变了:原来【把货送好】这件事本身就能卖钱,不用非得依附在某一笔交易上。
京东的服务业务,第一次真正意义上支棱起来了。
从被动的收租,变成了主动的服务输出。
尔后持续穿越周期,一直到这两年的生活服务,包括家政保洁、家装、清洗、养老照护、护士上门等等,实现了又一次换档。刚过去的双11,京东总计产生了3亿个服务订单,家政保洁、家电清洗、汽车保养、体检医美……
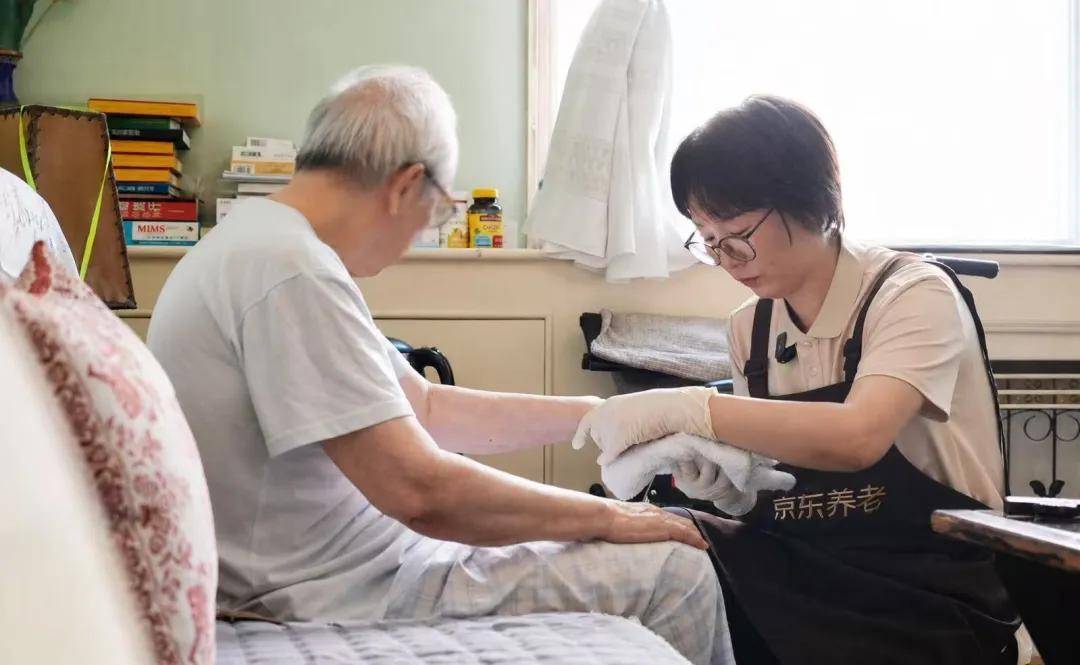
从京东走进了千家万户,“囤服务”也成了新的消费趋势。甚至就像宠物除毛这种听着像段子的服务项目,都能翻番儿增长。
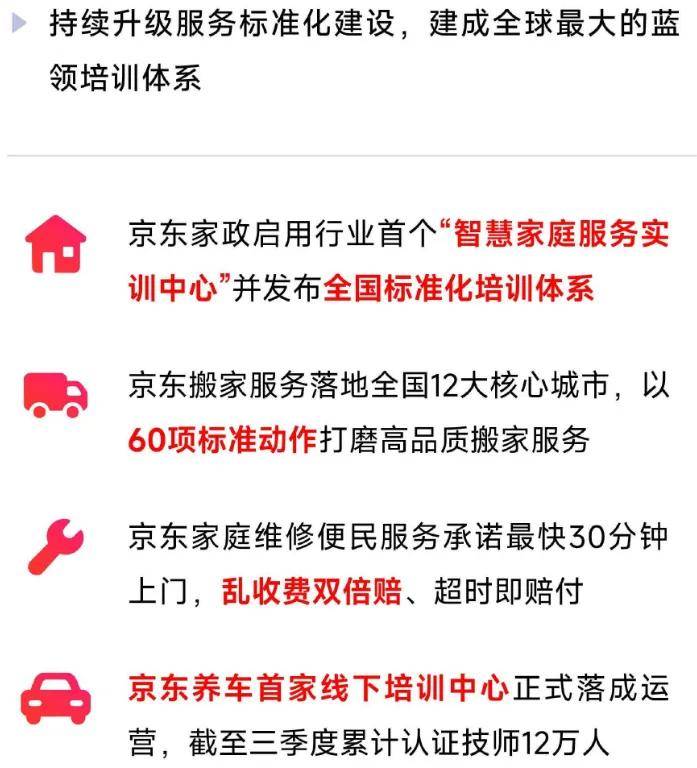
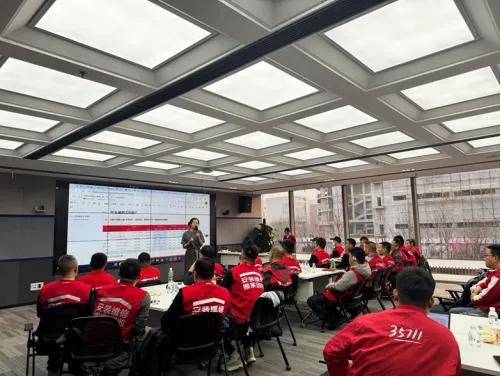
背后正是多年来思维换档、动能蔓延的结果。据悉京东目前已建成全球最大的蓝领培训体系,持续为服务市场提供专业、标准化的服务。三季度,京东家政与上海共建的行业首个“智慧家庭服务实训中心”正式启用,打造集技能培训、就业推荐、行业示范于一体的家政技能人才培养平台。京东养车首家线下培训中心正式落成运营,截至三季度末,京东养车累计认证技师12万人。
由此,我相信每个电商老炮儿都能轻易理解这种服务收入翻倍增长背后的抓手,很简单:京东信得过。
这种信任关系,或许是这家公司未来发展最值钱的资产,而这种资产又来自过去数十年的持续重投入、笨投入。
京东不是那种爆发式的概念公司,它就是一家慢公司。此时,我们或许能在京东服务十年十倍增长这件事里深刻地领会四个字:慢即是快。
这才是十年十倍的真正含金量所在。
2
十节甘蔗理论,十年终于长出来了
2016年,刘强东提过一个十节甘蔗理论,简言之就是把供应链拆成创意、设计、研发、制造、定价、营销、交易、仓储、配送、售后十节,主张不要独占任意一节的暴利,而要在更多环节里创造价值。
有了价值,自然有利润,有想象力。
大厂老板其实都有自己的理论,听上去也都挺美,区别在于,它只是理论,还是能够真的落地。
十年后回头看,京东的这个十节甘蔗理论,在京东服务这一块已经充分落地、持续生长。
我们来看一下,物流对应的是甘蔗的仓储和配送环节;Joyinside与家电和玩具企业的合作就是设计和制造;数字人直播工具就是营销;AI运营平台就是定价;家政和清洗是售后的延伸。
单看一项服务,仿佛是凭空而来,但深究一下,每一节都不是凭空开出来的新战场,而是同一套供应链能力在不同场景里的复用。
这里还是要再次强调那个最有想象力的变量:信任。
单买一款手机,消费者可以比参数;但是,买服务却没法比。这既是行业长期存在的难以标准化的痛点,也是行业长期默许的模糊地带,标准不明确,则定价难量化,服务行业长期处于浑水摸鱼的散兵游勇状态。
与之相应,行业内没有一个值得消费者真心信任的机构平台。
直到京东服务跃入这片汪洋大海。很多消费者都有一种纯真的直觉:我不敢把钥匙给其他号称上门服务的人,但我就是敢把钥匙交给京东的家政保洁。
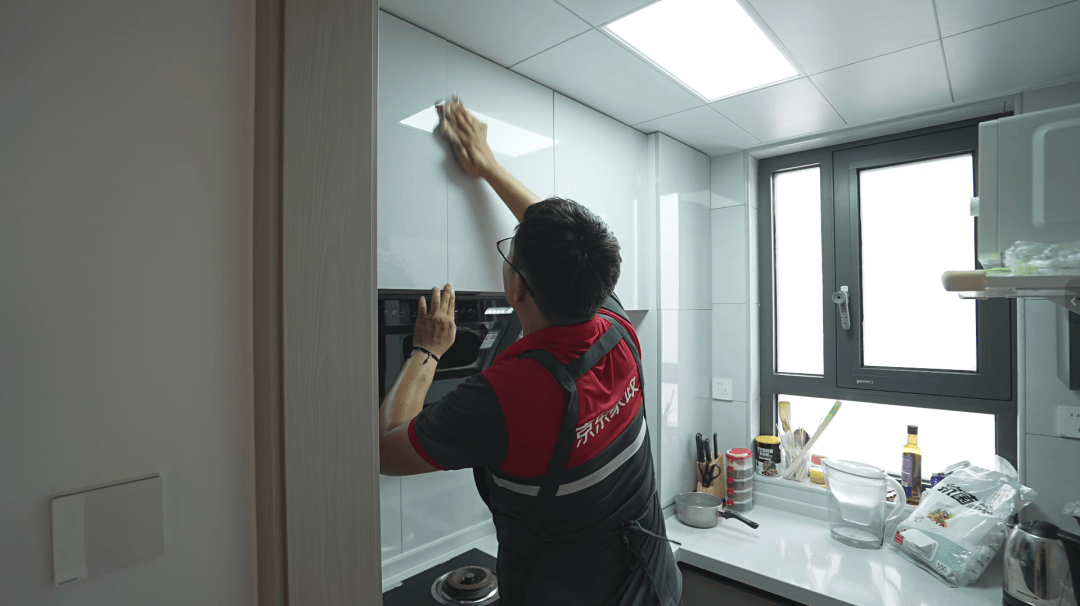
我不知道为什么会这样,但我就是敢。
这,就是信任关系。在卖货时代,它叫用户体验好;到了服务时代,它直接变成了最便宜的获客成本,也是最贵的护城河。
我在这里敢断言:十年之内,没有任何平台能够从京东服务这里取而代之。
3
充满想象的故事才刚开始
把镜头再拉远一点,你会发现京东这条曲线背后有个更大的空间,就是整个中国的消费,正在从买东西向着买服务迁移。
今年前8个月的数据,商品零售涨1%,服务零售涨4.9%,差了快5倍。这个差距还会继续拉开。
为什么?因为家庭变小了、人变忙了、老人变多了。家里那点活儿,过去是父母搭把手、亲戚帮个忙就能扛过去的,现在这套家庭内部的供给系统在快速收缩,需求被推到了市场上。
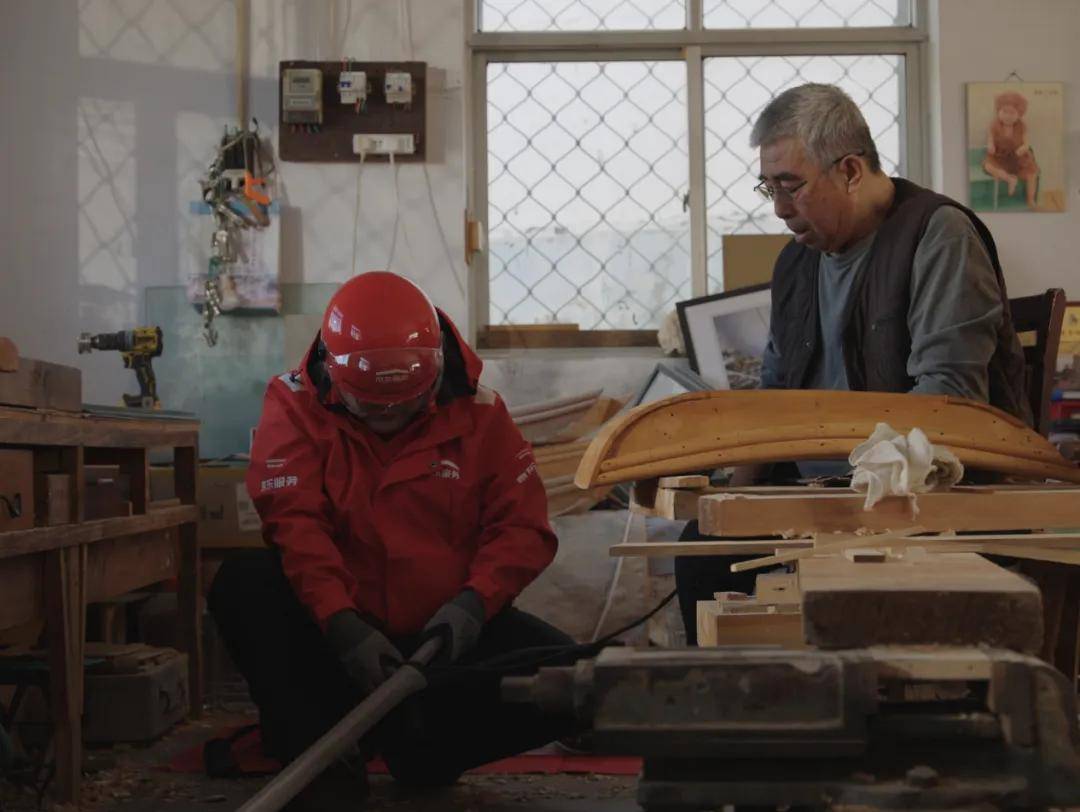
这事不以任何人的意志为转移,谁也拦不住。
放在这样一个全新的坐标系里,再看京东、京东服务,它的信任资产与想象空间,令人吃惊。
它不仅仅是时间、资金等硬性方面的领先,更是商业逻辑的代差。
别人做生活服务,最容易切入的依旧是流量打法,比如补贴换单量,密度换效率。我们都熟悉这种打法。
而京东做服务,却是供应链打法,它是把数十年形成的履约能力、标准化能力、信任资产向新生活场景中蔓延、复用,你现在能听出这里面的区别了吧?所以我说,十年内,没有人能从京东服务这里切走蛋糕,它的这块蛋糕反而会越来越大。
当然,这不等于京东服务就万事大吉了。下半场的考题,其实才刚刚展开:家政、家装、养老照护的标准化难度,涉及人、涉及流程、涉及合规资质,每一项都不好啃;
本地深耕多年的对手也不会那么轻易让出主场,并不是京东服务生来就一家独大;
服务业务能不能在单均模型上更加独立地跑出飞轮,这也是个待解的难题。
这些都是比收入数字再涨十倍更本质的命题。而京东服务也在加强基本功,比如标准化能力搭建上,京东家政发布了全国标准化培训体系,上百项服务标准覆盖家庭清洁全场景。京东搬家服务落地全国12大核心城市,依托自营化服务团队、标准化流程及数字化工具,构建了涵盖5大履约环节、60项标准动作的管家式搬家服务。京东家庭维修便民服务承诺最快30分钟上门,乱收费双倍赔、超时即赔付。
所以说,十年十倍,只是故事的一半,尽管它很漂亮,但紧接着的下半个故事,绝对是机遇与挑战并存。
这就像新出炉的这份财报,有值得挖掘的奇迹,也有必须直面的挑战。
但总得来说,接下去的故事,依旧是令人兴奋的,因为【服务】从来都没有在这片土壤上真正被重视过。而越来越多的人,越来越多的家庭,需要更好的服务。
评论交流